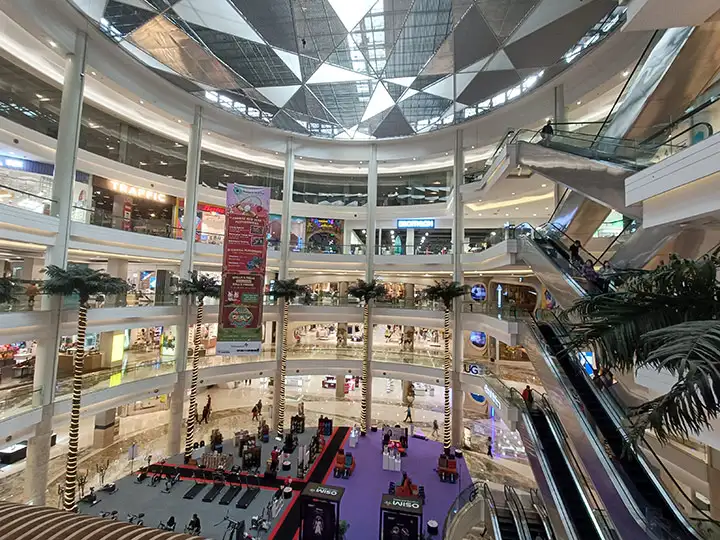
IndonesianForecast, JAKARTA — Pasar ritel Jakarta masih menunjukkan pertumbuhan permintaan di tengah tekanan daya beli dan pelemahan rupiah. Pada kuartal II 2026, permintaan ruang ritel tercatat bertambah 6.685 meter persegi sehingga tingkat okupansi pusat perbelanjaan naik menjadi 90,8%, sementara pasokan baru belum bertambah.
CEO Leads Property Services Indonesia Hendra Hartono mengatakan pasokan kumulatif ruang ritel Jakarta pada kuartal II 2026 masih stabil di 3,57 juta meter persegi. Tidak adanya tambahan pasokan baru turut menjaga keseimbangan pasar di tengah permintaan yang masih tumbuh.
“Sepanjang kuartal tersebut, belum ada pasokan baru yang masuk ke pasar ritel Jakarta. Namun, terdapat proyek yang dijadwalkan masuk pada tahun ini, yakni Lippo Mall East Village @ Holland Village di Jakarta Pusat dengan luas sekitar 35.236 meter persegi,” ujarnya dalam laporan, Selasa (29/9/2026).
Di tengah kondisi tersebut, konsep non-mall masih menjadi pilihan bagi pemilik lahan dalam memanfaatkan asetnya. Sementara itu, peritel tetap melakukan ekspansi dengan lebih memprioritaskan pusat perbelanjaan kelas atas yang memiliki tingkat kunjungan tinggi.
Sejumlah merek internasional juga mulai memperluas kehadirannya di pasar Indonesia. Mix Store, COS, dan Zus Coffee tercatat membuka gerai ritel pertama mereka di Indonesia. Sementara itu, merek fesyen asal China, Urban Revivo, memperluas ekspansinya ke Jakarta.
Pengelola pusat perbelanjaan yang sudah beroperasi juga terus melakukan investasi untuk meningkatkan daya tarik mal. Upaya tersebut mencakup perubahan konsep mal, renovasi struktur, pembaruan estetika, hingga penyesuaian kembali komposisi tenant untuk mendorong tingkat kunjungan.
Associate Director Research & Consultancy Department Leads Property Services Indonesia Martin Samuel Hutapea menuturkan perkembangan tersebut berlangsung ketika kondisi ekonomi masih memberikan tekanan terhadap pasar ritel.
Pelemahan nilai tukar rupiah dan tekanan yang berkelanjutan terhadap daya beli konsumen membuat sentimen pengembang terhadap pembangunan pusat perbelanjaan konvensional menjadi lebih terbatas. Di sisi lain, strategi peritel juga semakin defensif dengan membatasi ekspansi gerai atau melakukan konsolidasi operasional.
Kondisi tersebut membuka ruang bagi pengembangan konsep ritel yang lebih berorientasi pada gaya hidup. Format retail compound dinilai dapat menjadi alternatif dari konsep pusat perbelanjaan tradisional karena menawarkan pengalaman yang lebih beragam bagi pengunjung.
Dari sisi sewa, pasar ritel Jakarta relatif stabil pada kuartal II 2026. Rata-rata tarif sewa tercatat sebesar Rp480.700 per meter persegi per bulan.
Di kawasan Jakarta CBD, tarif sewa mencapai Rp593.400 per meter persegi per bulan. Sementara itu, kawasan Jakarta Outside CBD mencatat rerata tarif sewa sebesar Rp432.500 per meter persegi per bulan.
Stabilnya tarif sewa tersebut terjadi bersamaan dengan tingkat okupansi yang meningkat menjadi 90,8%. Dengan tidak adanya tambahan pasokan baru, kenaikan permintaan sebesar 6.685 meter persegi menjadi salah satu faktor yang mendorong perbaikan tingkat okupansi pada kuartal berjalan.
Di sisi lain, arah perkembangan pasar ritel Jakarta tidak hanya ditentukan oleh pertumbuhan permintaan, tetapi juga kemampuan pengelola dan pengembang mempertahankan jumlah kunjungan. Peritel semakin memprioritaskan pusat perbelanjaan dengan footfall tinggi, sementara mal eksisting perlu melakukan pembaruan konsep agar tetap relevan.
Martin menilai perubahan tersebut membuat pengembangan ritel ke depan semakin bergeser dari sekadar penyediaan ruang komersial menuju penciptaan destinasi yang menggabungkan aktivitas belanja, gaya hidup, dan pengalaman pengunjung.
Dengan kondisi daya beli yang masih mendapat tekanan, pendekatan tersebut menjadi salah satu respons pasar terhadap perubahan strategi peritel. Pengembang juga memiliki peluang untuk mengarahkan pengembangan lahan ke konsep retail compound yang lebih berorientasi lifestyle dibandingkan mengandalkan format pusat perbelanjaan konvensional.